据 Athletech News 报道,随着 Hyrox 在全球爆发式增长,一批精品工作室运营商开始打造自有体能赛事,试图把「备赛训练」变成门店获客与留客的引擎:
-
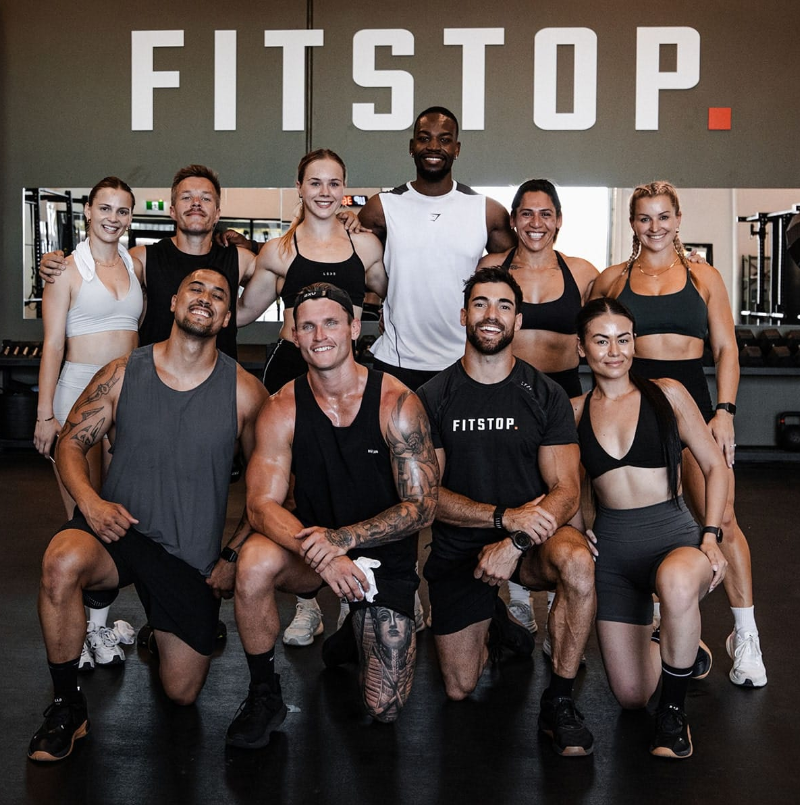
Fitstop
(澳大利亚功能训练连锁):推出 Global Games 巡回赛,落地新加坡、洛杉矶、布里斯班,双人组队、四个站点按次数/重量/时间计分,设 All Star 与 Pro 两个组别,会员和公众都可报名。创始人 Pete Hull 的一句话很直白:「通过自办赛事,Fitstop 不再只是一个训练的地方,我们成了社区登台表演的舞台。」
-
F45
与红牛合作推出 Peak500——一场 30 分钟的店内竞赛,母公司 FIT House of Brands CEO 明确表态:这是「一个更大平台的起点」,目标是让它成为全球健身日历上的固定赛事。 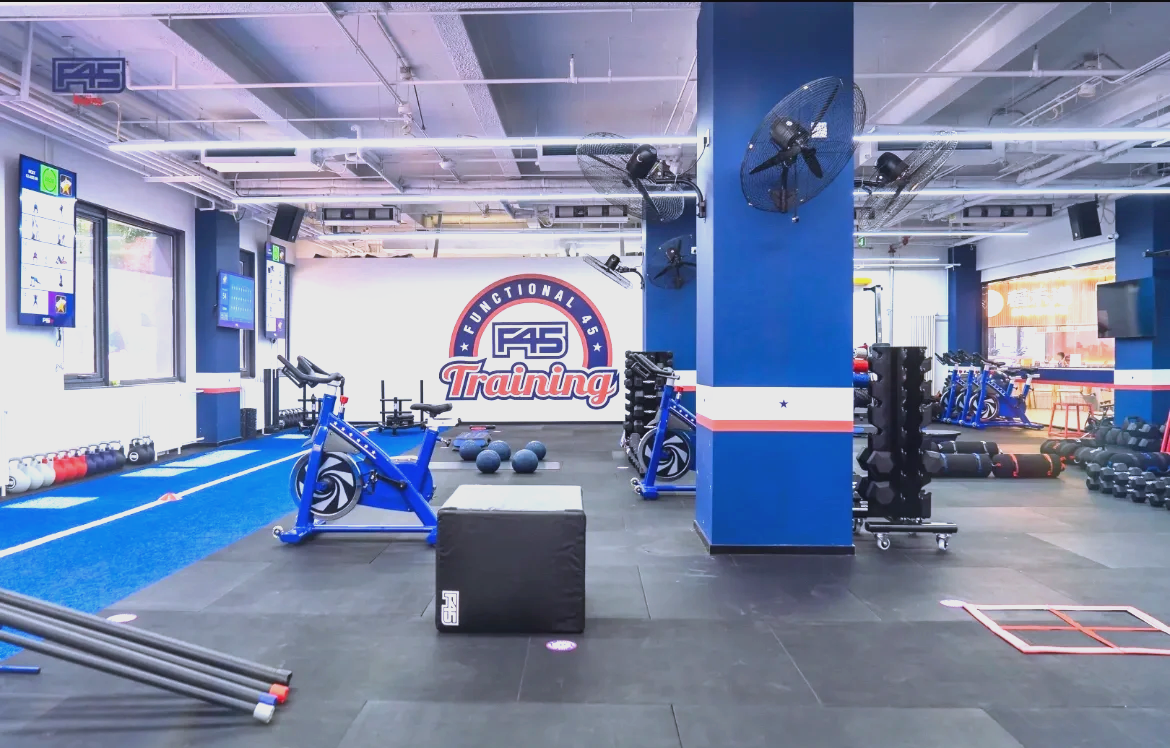
-
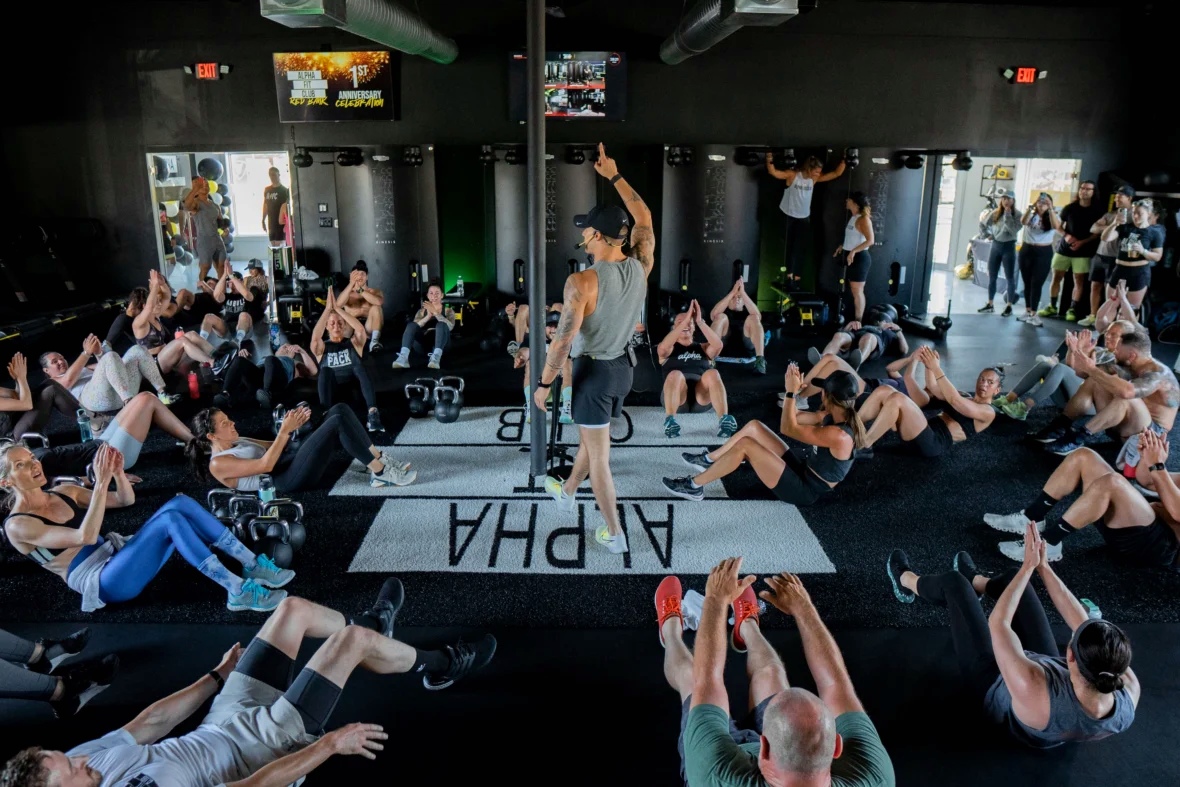
Alpha Fit Club
(美国新泽西团课力量连锁,20+ 门店):自有赛事 Alpha Games 在 2025 年已有超 1000 人参赛,创始人强调现场「会员为会员加油」的社区感是赛事的生命力。 更大的玩家也在跟进:Crunch 最大加盟商在近 100 家门店搞多月的「Conquer Challenge」;高端连锁 Life Time 办起了 LT Games,吸引来自 Hyrox、DEKA、CrossFit 的顶尖选手。
而行业的疑问也同样尖锐:Hyrox 已经形成了「报名—授权训练馆—装备」的强势闭环,这些独立赛事,真的能跑出来吗?
01 先看懂 Hyrox 到底强在哪
看几组中国市场数据,就能理解为什么所有人都想「办赛」:
-
2024 年 11 月内地首站(北京)参赛不足 1700 人;18 个月后,2026 年上海站单站破万,深圳站达 1.2 万人次、到场观众近 3 万,创国内单站纪录。
-
授权合作健身房从 2024 年初的 10 余家暴增至 2026 年的 600 家以上,覆盖 50 个城市;单店年授权费约 1500 美元,厦门有场馆透露引入后高峰期业绩增长 30%–40%。
-
2026 年中国区排了 9 站,名额从「供大于求」变成「放票两三天售罄」;王石 75 岁连续多站夺冠并开出自有训练馆,把这项运动彻底带出圈。
Hyrox 的护城河归纳起来就一条:极致标准化带来的「可比性」。全球任何一站比赛,器械规格、负重标准、跑道长度、计时方式完全一样——你在深圳跑出的成绩,可以直接和柏林、纽约的选手排上同一张榜单。再加上大众组/双人组/接力组的多层次参与设计和「没有关门时间」的低门槛,它把枯燥的单人训练变成了一场群体竞技狂欢。
这套闭环的本质是:赛事 IP 掌握了「成绩」这个稀缺资产的定义权。训练馆交授权费买的是「带学员上考场」的资格,会员买的是一张全球可比的成绩单。这才是独立赛事最难复制的部分。
02 赛事正在从「品牌营销活动」变成「产品线」
为什么精品工作室宁愿面对「跑不跑得出来」的质疑也要入局?因为这件事的商业模型变了。
过去的赛事是费用:花钱办一场活动,做个品牌曝光,结束即结束。
现在的赛事是产品:把训练成果放进一次可参与的竞技里交付,它的复购、留存与社交裂变远高于常规团课。
拆开看,自办赛事给场馆带来三层价值:
1.留存:备赛是一个 8–12 周的目标周期。有明确目标的会员,续卡率和出勤率远高于「随便练练」的会员——目标本身就是最好的续费理由。
2.获客:赛事天然自带传播。会员发朋友圈晒成绩、拉亲友来现场观赛、带孩子举牌加油——Alpha Fit Club 创始人说的那种「社区感」,正是最便宜的获客渠道。
3.定价权:备赛训练营、专项小班、模拟赛门票,都是常规团课之外的溢价产品线,而且卖的是「结果」而不是「课时」。
所以问题其实不是「独立赛事能不能挑战 Hyrox」,而是——场馆要不要把「竞技」变成自己的产品能力。
03 国内健身市场的六个机会点
机会 1:不用自办大赛,先做「店内模拟赛」
中小场馆没必要对标 Hyrox 办千人赛事。Alpha Games 的 1000 人已经算成功,而更多门店跑通的是几十人规模的店内模拟赛:一个周六下午、馆内现有器械、按 Hyrox 式流程设 4–8 个站点、计时排名、发朋友圈物料。成本极低,但会员体验和传播效果远超一场团课。「备赛周期课表 + 店内模拟赛」是所有场馆都能低成本借用的运营抓手。
机会 2:把「备赛训练」做成标准化产品线
参考马拉松成熟市场的经验:赛事火了,最先赚钱的是训练营。国内场馆可以围绕体能赛事开发 8 周备赛周期课、双人组队训练营、跑步专项课,按周期分阶段(基础体能→专项动作→赛前模拟)明码标价。这正好接住了大量「报上名但不知道怎么练」的新选手——而这个人群正在快速扩大。
机会 3:借授权体系「寄生」,而不是硬刚
1500 美元/年的授权费对多数场馆并不贵,成为授权馆意味着直接获得标准化课程、官方背书和一批精准的备赛人群。对多数中小场馆,先「寄生」在强势 IP 的生态里吃到红利,比自创赛事 IP 现实得多。自办赛事更适合作为授权馆的「第二产品线」,而不是替代品。
机会 4:赛事下沉,二三线城市是空白
2026 年 Hyrox 中国 9 站集中在一二线核心城市,大量二三线城市的健身人群「想参赛但本地没有站」。这给两类玩家留了空间:一是本地场馆联盟自办城市联赛、馆际对抗赛;二是课程与活动服务商,把「模拟赛包」(赛程设计+计时排名+物料模板)做成可复制的产品卖给下沉市场场馆。
机会 5:围绕赛事的服务链——数据、测试、装备、康复
赛事经济养活的不只是办赛方。体能测试与水平评估、备赛期的训练数据追踪、运动康复与损伤预防、装备零售( sled、护具、跑鞋),都是明确的增长点。谁能帮会员「量化备赛过程、可视化训练成果」,谁就能在这波赛事热里分到钱。
机会 6:数字化是放大器——这也是场馆真正的胜负手
上面所有机会,落到门店运营层面都指向同一个问题:怎么管?
-
备赛周期课表要按人排期、按周推进,排课和私教预约怎么不掉链子?
-
模拟赛的报名、分组、计时、积分、排行榜,怎么高效组织?
-
会员 8 周备赛期的出勤、体能测试成绩、训练完成度,怎么沉淀成数据,并在赛后变成续卡和转介绍的依据?
这就是数字化系统的价值所在。一家现代化的场馆管理系统完全可以支撑「周期课表排期—模拟赛报名与成绩榜单—会员训练数据看板—赛后回访续费」的完整链路。赛事是体验,数据是资产:能把每一次模拟赛的成绩、每一位会员的进步轨迹留存下来的场馆,才真正拥有了自己的「排行榜」——哪怕它永远不办一场大型赛事。
04 最后
Hyrox 证明了「竞技」是健身行业被低估了很久的需求:人们不缺练的地方,缺的是一个为目标而练、为成果而聚的理由。海外精品连锁把赛事从营销活动升级为产品线,国内场馆完全可以走一条更务实的路——不必办大赛,但必须学会用「备赛周期 + 店内模拟赛」这门低成本的竞技运营课。而真正拉开差距的,是谁能把这场体验背后的数据留存下来、运营起来。