这一轮洗牌, 淘汰的不是健身需求 ,而是“你必须专门为它跑一趟”的 旧选址逻辑 。
10月底,广州地铁琶洲站的夹层里,一个超6000平方米的健身中心即将试运营。同一个月,上海人民广场站售票层的邻客健身房,晚高峰依旧要排队。
两个城市,两种模式 ,指向的是同一个变化。
这不是地铁公司的一次“整活”。把 政策、成本和消费行为 三件事放在一起看,会得到一个比“网红打卡”硬得多的结论。
01
一个信号:健身房开进了闸机里面
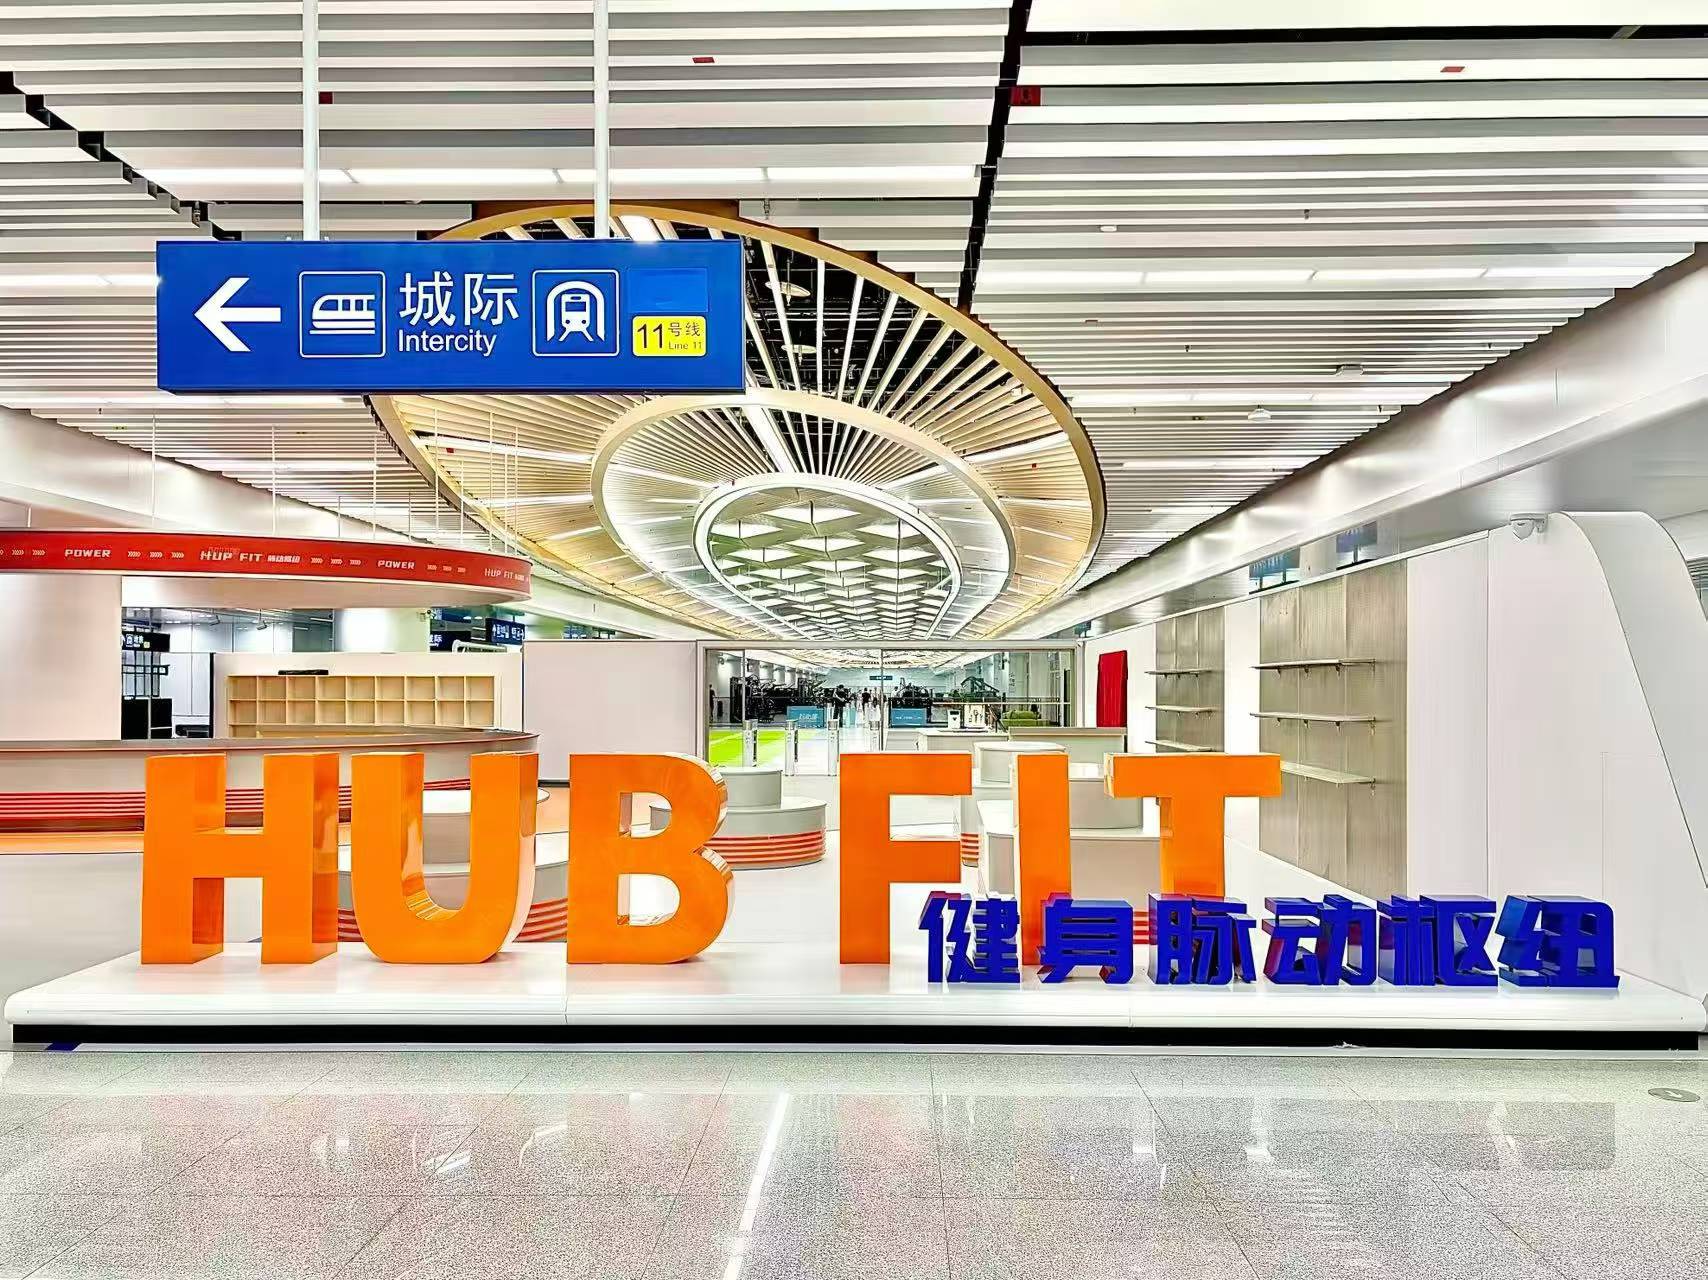
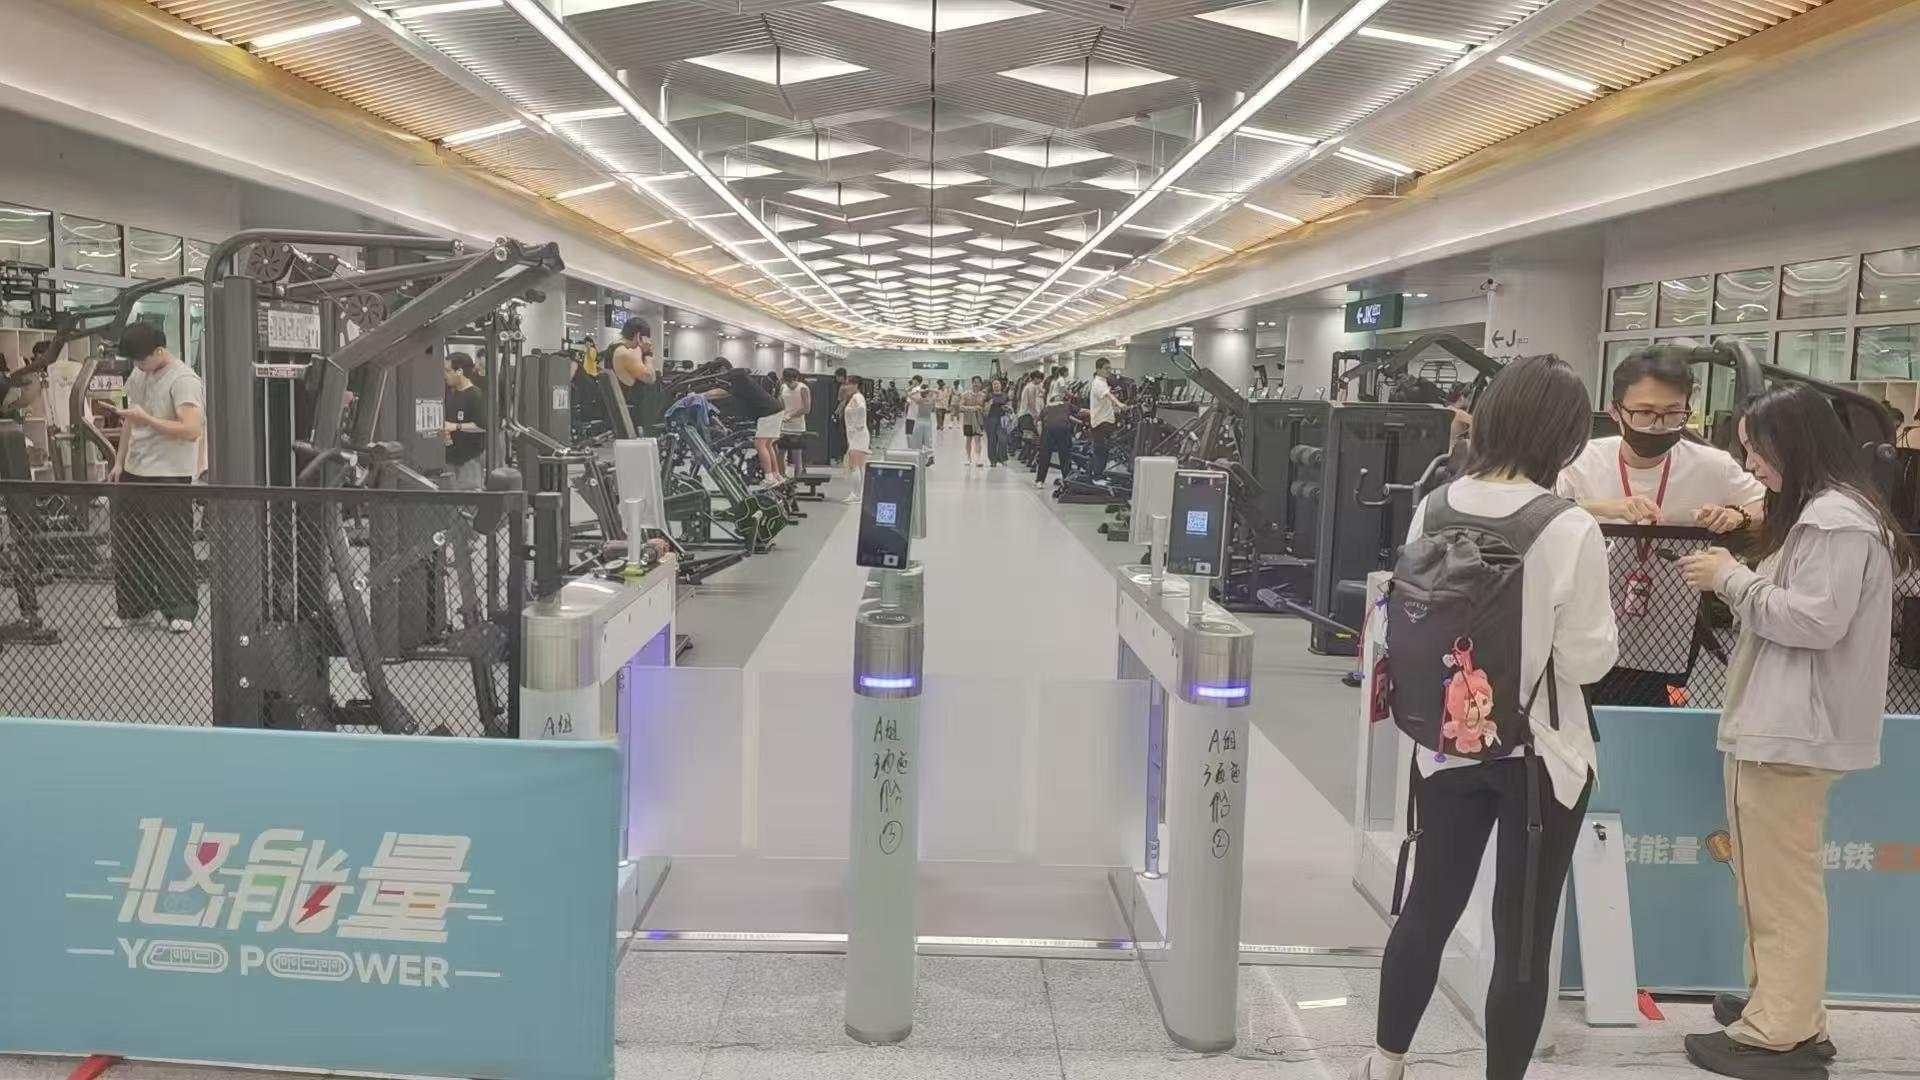
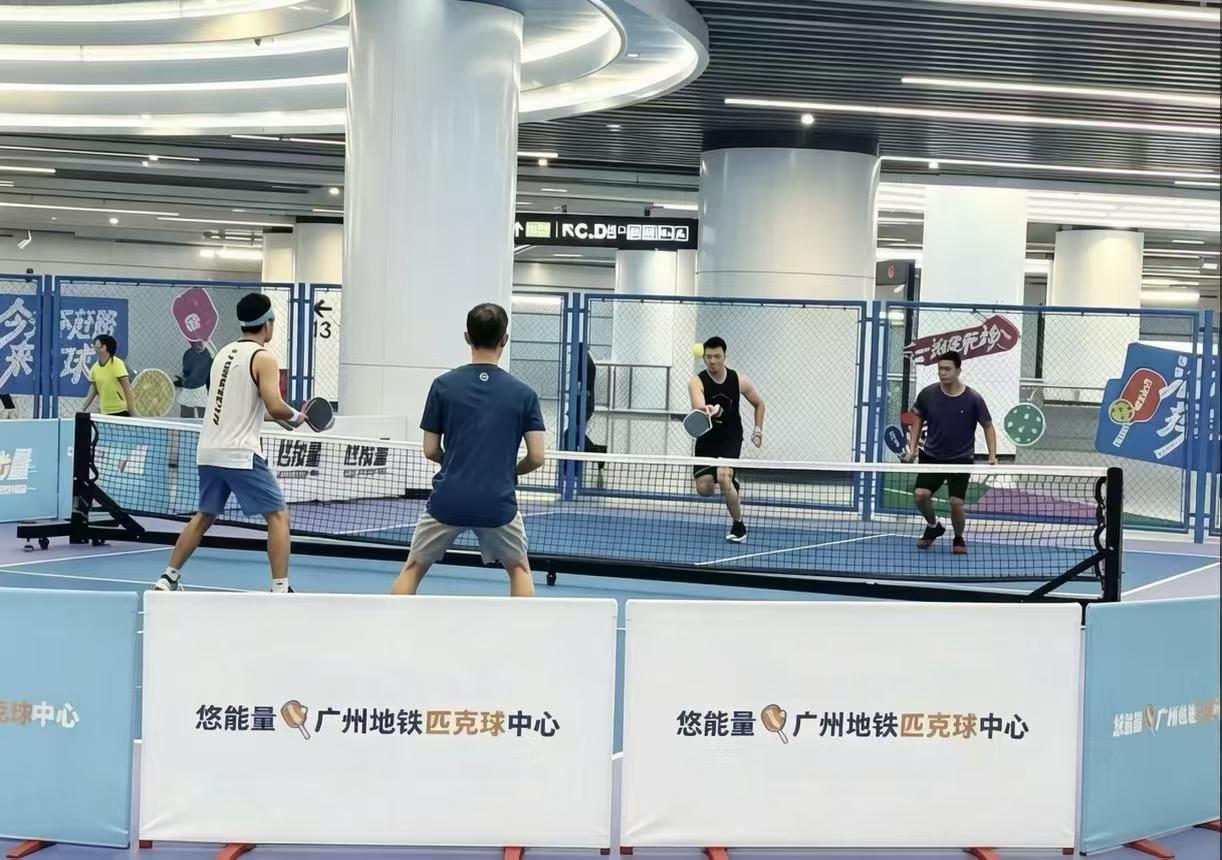
广州地铁给它起了个品牌名,叫“悠能量”。这不是孤立的尝试:琶洲站约2500平方米、12片场地的匹克球中心,开业一年累计服务超7万人次;天河公园站负一层,7片匹克球场加3个网球发球机训练场。整个国庆假期,两个站累计接待市民超5500人次。
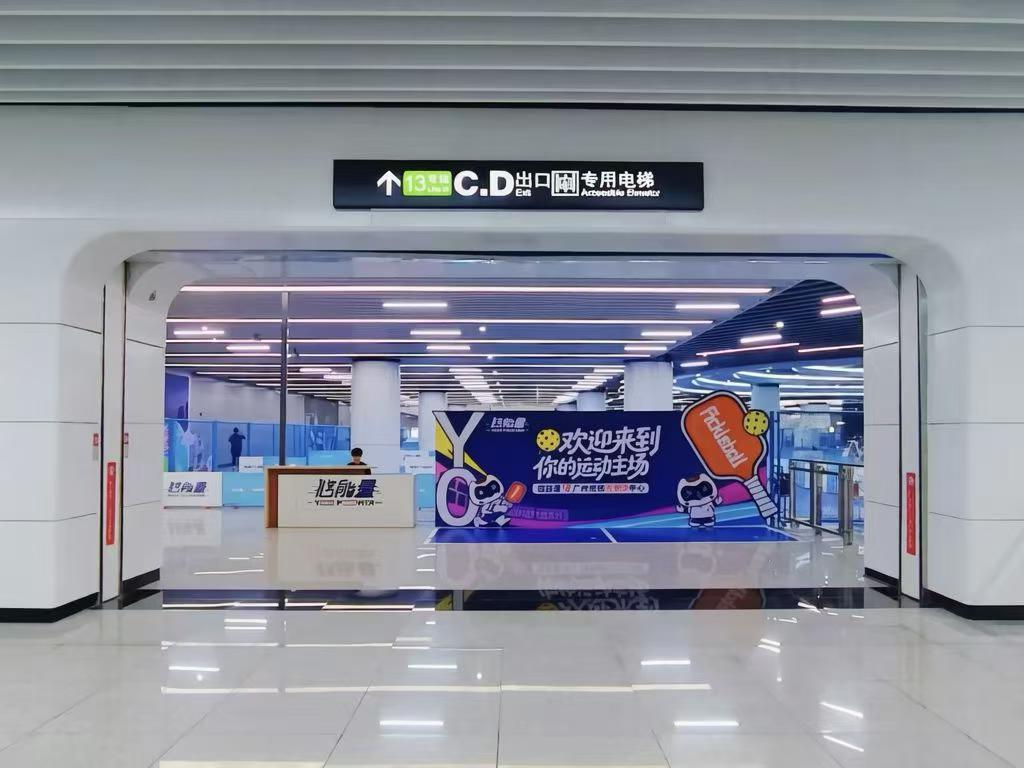
上海更早。2025年2月,人民广场站和昌平路站的邻客健身房开业,人民广场那家就在售票层:没有前台,没有会籍顾问, 扫码就能进 。高峰在晚上6点到9点,会员多是附近居民。
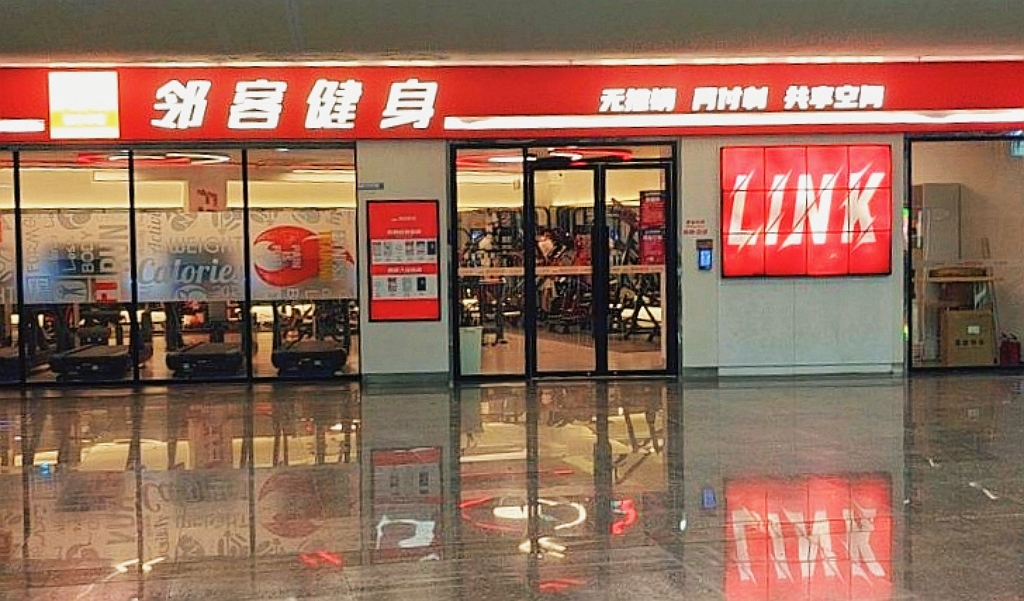
三体云动健身系统客户–邻客健身
 邻客健身在上海地铁里已开8家店
一个6000平方米的大店,一个嵌在售票层的轻店;一个地铁公司自己下场,一个专业运营商操盘。两个样本,指向同一个问题。
「健身房,正在从“专门去的地方”,变成“每天都会经过的地方”。」
02
行业真相:不是没人健身,是旧模型算不过账
据多家行业机构统计,截至2025年底,全国广义健身场馆约12万家,一年净减少2.3万家,其中私教工作室从4.3万家缩减到不足1.9万家。但同一年, 商业健身消费规模从2852亿元涨到3827亿元 ,人均年消费涨到4284元,涨幅超过30%。
场馆变少了,消费却变多了。这不是统计错误,而是结构性替换:被淘汰的是 高租金、大面积、重人力、靠长期预付卡回笼现金 的大店;接住需求的,是面积更小、付费更灵活、坪效更高的新形态。
本质是消费心理变了。过去二十年,健身房卖的是“未来的自己”,用一张年卡把期待提前变现;当跑路成为常态,这张期货合约就失去了信用。今天的人, 只为“今天顺路”付一次的钱 。
「机会不在再开一家更大的店,而在把固定成本压下来,把触达距离缩到最短。」
地铁站,刚好同时满足这两条。
03
政策已经给了三张通行证
第一张:空间合法性
2026年7月,国务院印发《全民健身计划(2026—2030年)》,明确“充分利用城市‘金角银边’,盘活利用工业厂房、仓储用房、商业用房、高架桥下、建筑屋顶等存量空间”。同一份文件里还有一句分量极重的话: “严控新建大型体育场馆,严禁豪华装修。”
做场馆的人都懂这意味着什么:靠“大店+豪装”讲故事的时代,在政策层面已经结束了。而地铁站的夹层、通道、上盖,正是城市里最典型、也最容易被忽略的金角银边。上海今年9月的文件说得更直接:统筹使用屋顶、高架桥下、 地下空间 、闲置空地建设体育设施。
第二张:业态合法性
2025年8月,国办发〔2025〕31号文提出,到2030年体育产业总规模超过7万亿元,并明确“引导商业综合体、景区、商圈、街区等引入体育健身、赛事活动等业态”。更关键的是这一句: “支持体育与科技、传媒、农林、交通、养老等产业复合经营。” “交通”两个字,几乎是给“地铁+健身”发的正式批文。
第三张:数字化合法性
《全民健身计划》专门列了一条“运用人工智能赋能全民健身发展”,要求推动场馆数字化、智慧化改造,推广“全民健身运动码”,探索供需精准匹配与服务个性化定制。翻译成经营语言就是: 场馆的数字化,不再只是效率工具,而是政策鼓励的方向 。
💡 三张证叠在一起,结论很清楚:地铁健身不是钻政策的空子,而是在政策明确指出的方向上做落地。
04
地铁公司为什么愿意开这个门
从地铁这边看,账更直接。全国大多数城市的地铁,扣除政府补贴后并不赚钱;票价是公共服务,不可能随成本上涨。要改善财务,只能靠非票务收入——广告、商业、空间经营。而车站的夹层、通道死角, 不用也是空着,用起来几乎没有边际租金 。
广州地铁的思路很清楚:把“路过”变成“停留”。匹克球、乒乓球、网球发球机、健身房,本质上是把通勤流量做二次变现。这里有一个容易被忽略的认知: 地铁健身房的房东,不是追求租金最大化的商业地产商,而是追求客流价值最大化的公共交通运营商 。这决定了它的租金结构、合作方式和容错空间,都和商圈店完全不同。
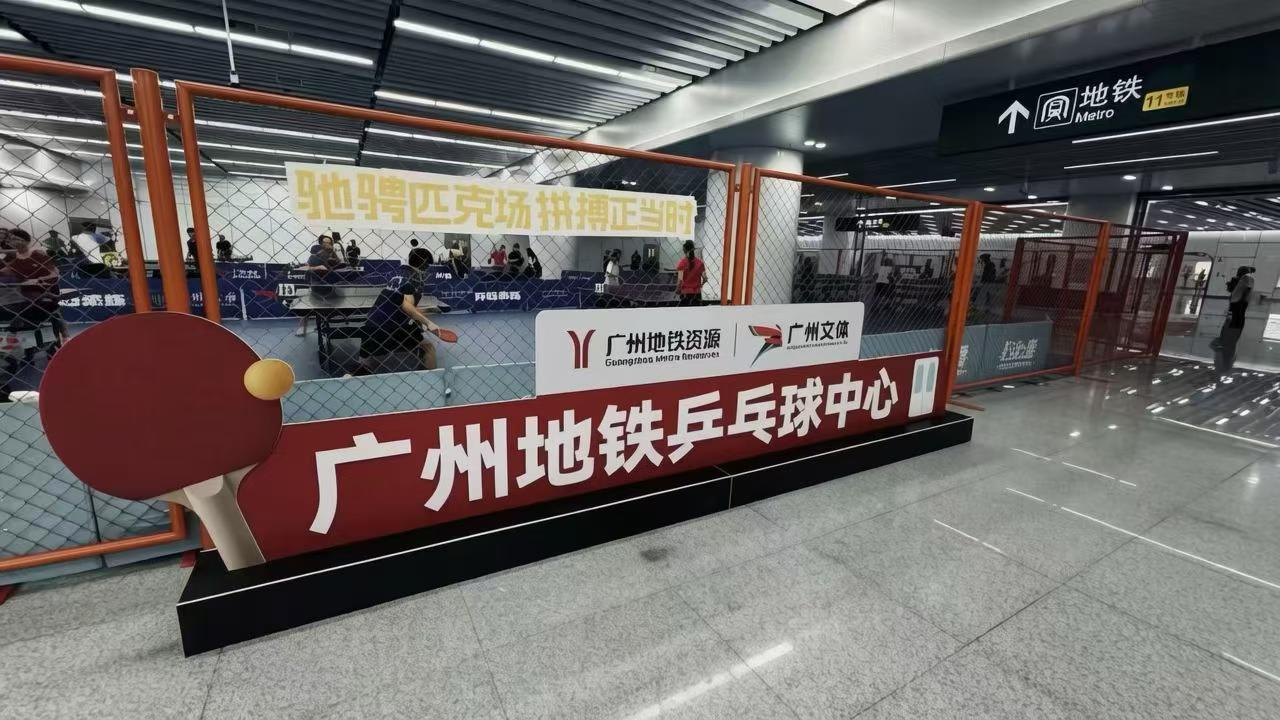 三体云动健身系统客户:广州地铁琶洲站健身房 ——“悠能量”
05
真正的门槛,是三个模型
人,从来不是问题。琶洲没通电就有人来练,邻客人民广场店晚高峰要排队。真正的问题是三个模型。
第一,选址:潮汐客流是双刃剑
早高峰是进站流,人往站台走,没时间停;晚高峰是出站流,才有消费可能。这意味着地铁店的有效营业窗口,可能只有工作日17点到22点,加上周末的半天。所以它不能按“覆盖人口”选址,而要按 动线质量 :出站口到店的距离(超过200米基本失效)、1公里内的居住与办公密度、晚高峰出站的绝对客流。琶洲和人民广场能成立,不是因为它们是地铁站,而是因为晚高峰有大量人必须经过,且周边有真实人口。
第二,单店:面积不是越大越好
6000平方米是特例——它有夹层空间、有政策支持、有地铁公司自己下场。对普通经营者,地铁店更现实的面积是300到800平方米。而且站内有三个硬约束:多数站点没有淋浴、层高与通风受限、消防疏散要求严格。 没有淋浴,就只能服务“练完就回家”的人 ,这决定了它必须做月付、次卡,而不是年卡。
第三,运营:无人化不是省人,是换人
这是最容易被误读的一点。很多人以为无人健身房就是把前台砍掉、省下人力成本。事实是, 前台并没有消失,它从一个人变成了一套系统 。
我在看这两个案例时,最关注的不是面积和价格,而是“人怎么进来”。广州地铁“悠能量”琶洲站和上海邻客人民广场站,都是 三体云动 的客户。两个项目体量差了一个数量级,运营主体也不同,但在入口这件事上选择一致: 人脸识别门禁+一体化SaaS 。
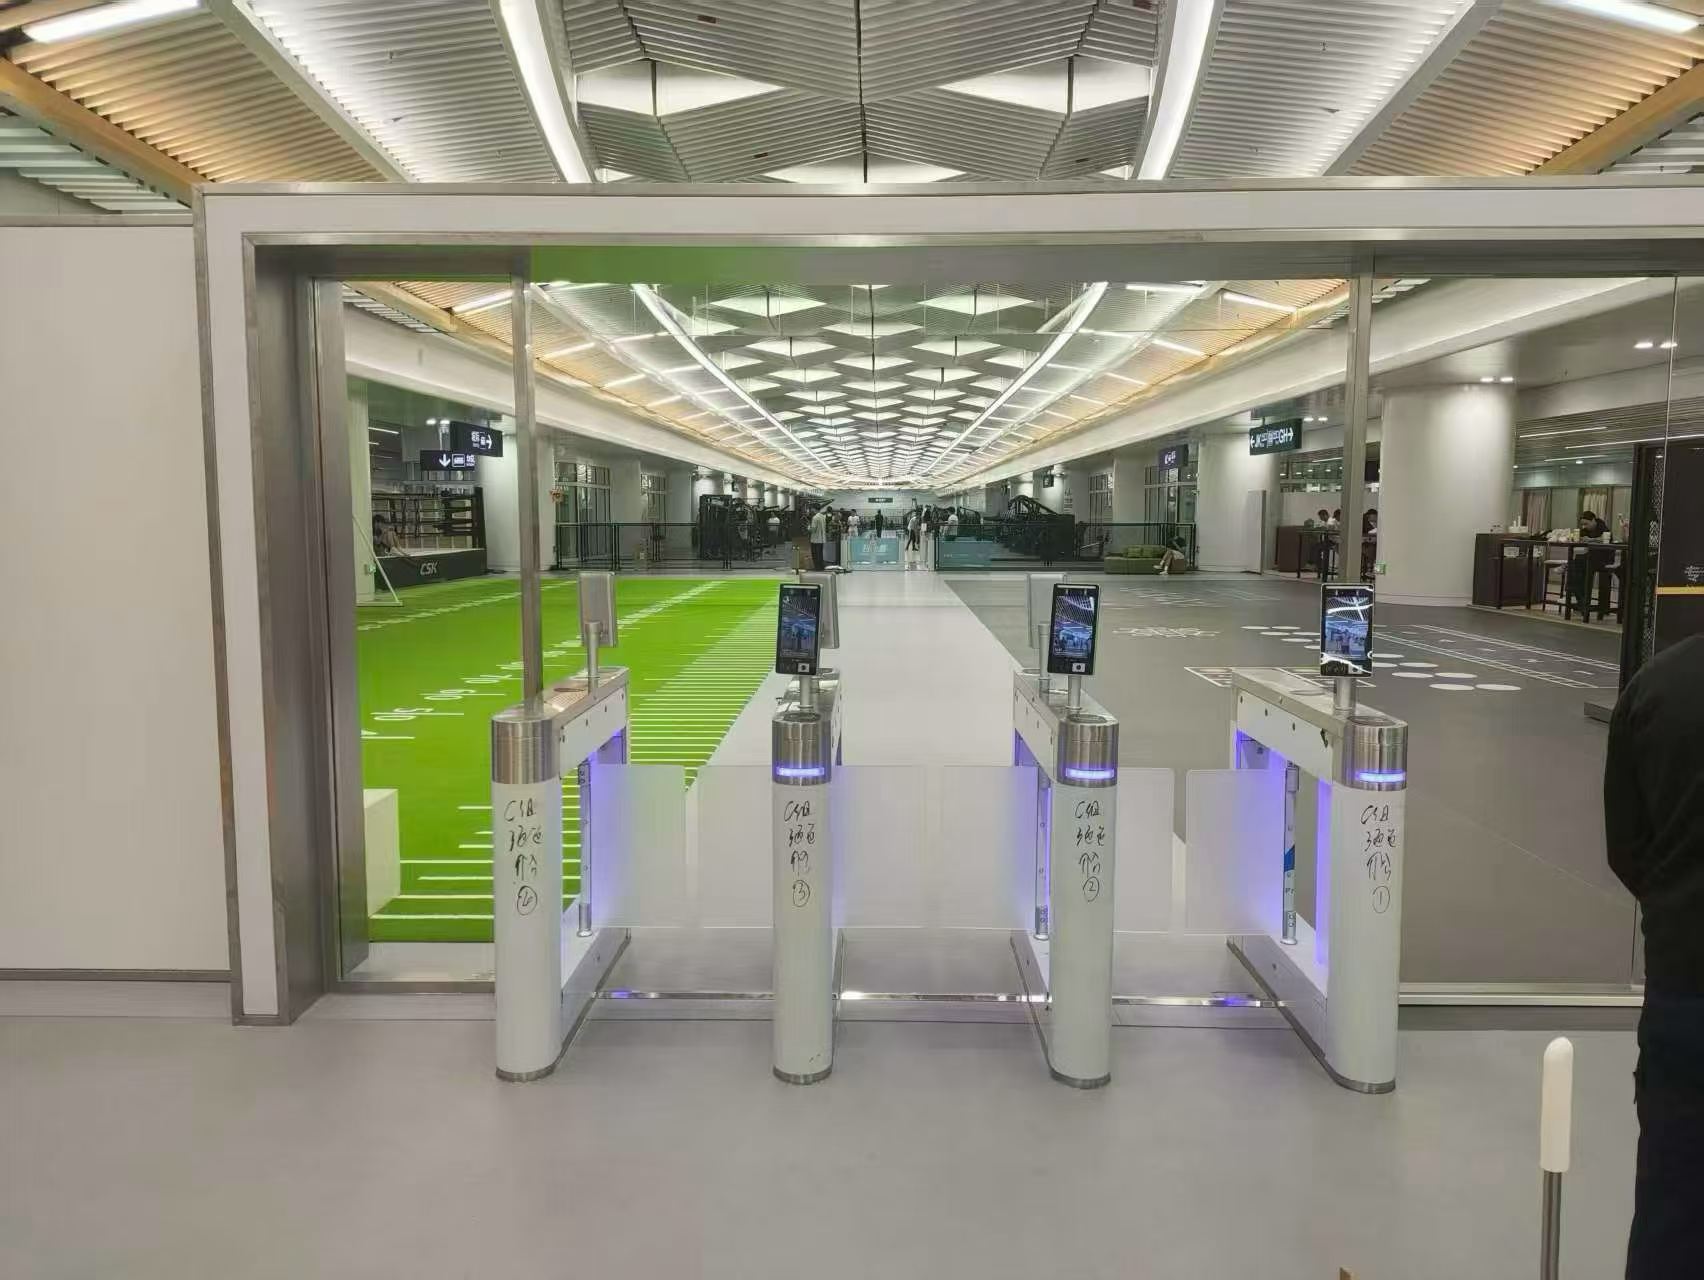 即将试运营的广州琶洲站地铁健身房,使用的是三体云动系统和人脸识别闸机
这些能力单看都很小。但在一个没有店员的地下空间里,它们决定了这家店是“自助”,还是“失控”。
系统解决的是另一件事:复制。会员与合同、期卡次卡储值、预约排课、教练排班与课消、财务分账、老板端看板,装在一个后台里。三体云动做了11年行业数据,老板端把近百项经营指标摊在手机上:到店人次、时段热力、到期预警、单店坪效。琶洲这样的新店,最需要的不是“感觉人挺多”,而是 “周三晚7点的到店人数,够不够撑住这个月的租金” 。
「一套系统的价值,是把健身房的运营经验,变成可复制的系统能力。」
政策里反复说的“数字化、智慧化改造”“运动码”“供需精准匹配”,落到单店层面,其实就是门禁、会员、预约、数据这几件事。宏大的政策语言,最后是由一台闸机和一套后台来兑现的。
06
我的判断:会成为趋势,但只是“一层”
会,是因为三个条件同时成立了。
这三条里,任何一条不成立,地铁健身都只是营销话题。现在三条同时成立,它就从“话题”变成了 “模型” 。
但它有明确的天花板:替代不了大店,没淋浴、没团操房、没泳池;高度依赖站点条件,不是每个站都有夹层,夹层也不一定过得了消防;受潮汐限制,有效营业可能只有半天;还容易打价格战——99元、199元一旦被周边跟进,最后拼的不是补贴,而是留存。
所以我更愿意这样描述未来的格局: 地铁站是城市健身的“毛细血管”,商圈店和社区店是“主动脉” 。毛细血管负责高频触达和获客,主动脉负责深度服务和变现。理想结构是“1+N”:站点轻店做拉新和日常训练,周边1到2公里的标准店承接淋浴、团课、私教,会员在两个场景之间打通。
这也是为什么,“跨店通用”和“统一后台”不是加分项,而是必选项。
07
结语:黄金位置,在你必经的通道里
过去十年,健身房比的是谁位置更好、装修更豪华、销售更强。接下来十年,比的可能是另一件事: 谁能离用户的日常动线更近一点 。
琶洲站10月底试运营,首月99元。这个价格能不能跑通,要看接下来半年的真实数据。但方向已经很清楚:
健身房的下一个黄金位置,不在商场五楼,而在你每天必经的那条通道里。
合作请联系:styd-2015
客服电话:400-068-0828
官网:www.styd.cn